

تاریخ انتشار : ۱۴۰۵/۰۵/۱۹ ساعت ۰۹:۴۷
کد مطلب : ۵۸۸۱۵۹
لیست بهترین طرحهای وام با میانگین حساب بانکی + شرایط دریافت
وام با میانگین حساب تسهیلاتی است که بانکها بر اساس معدل موجودی مشتری در یک بازه زمانی مشخص (معمولاً ۳ تا ۱۲ ماه) و بدون نیاز به سپردهگذاری مسدودشده، به وی پرداخت میکنند. این روش به مشتریان اجازه میدهد تا با انجام تراکنشهای روزمره و حفظ یک میانگین حساب مناسب، امتیاز دریافت وام با کارمزد پایین یا نرخ سود ترجیحی را کسب کنند؛ به این معنا که پول شما در حساب مسدود نمیشود و همزمان امتیاز تسهیلات بانکی برای شما لحاظ میگردد.
بررسی جامع لیست وامهایی که با میانگین حساب میتوان گرفت
دریافت تسهیلات بانکی یکی از نیازهای اساسی افراد و کسبوکارها برای پیشبرد اهداف مالی است. با توجه به شرایط اقتصادی، بانکها طرحهای متنوعی را برای اعطای تسهیلات بر اساس گردش کارکرد مشتریان طراحی کردهاند. پایگاه خبری دنیای بانک در این گزارش به بررسی مهمترین طرحهای وام با میانگین حساب در بانکهای مختلف پرداخته است.
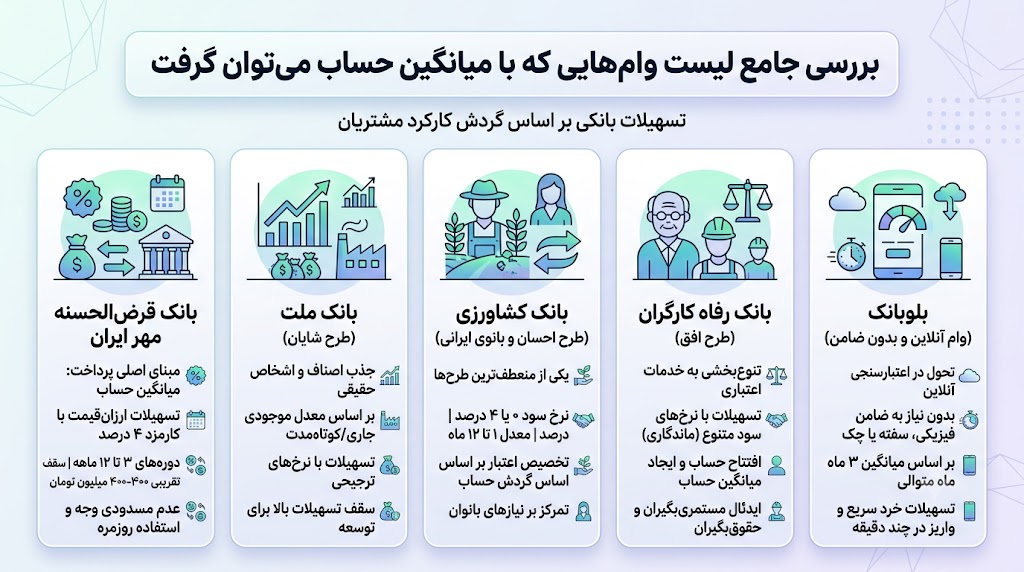
۱. بانک قرضالحسنه مهر ایران؛ پیشتاز در تسهیلات ارزانقیمت
بانک مهر ایران به عنوان یکی از بانکهای تخصصی قرضالحسنه، مبنای اصلی پرداخت وام خود را بر پایه میانگین حساب مشتریان قرار داده است. در این بانک، شما با ایجاد میانگین حساب در دورههای ۳ تا ۱۲ ماهه، میتوانید تا سقف مجاز بانک مرکزی (معمولاً ۳۰۰ الی ۴۰۰ میلیون تومان برای اشخاص حقیقی) وام با کارمزد ۴ درصد دریافت کنید. مزیت اصلی این روش، عدم مسدودی وجه و امکان استفاده روزمره از موجودی حساب است.
۲. طرح شایان بانک ملت
بانک ملت با معرفی «طرح شایان» توانسته است نظر بسیاری از مشتریان اصناف و اشخاص حقیقی را جلب کند. در این طرح، مشتریان بر اساس معدل موجودی حسابهای جاری یا کوتاه-مدت خود در بازههای زمانی مشخص، میتوانند از تسهیلات با نرخهای ترجیحی بهرهمند شوند. سقف این تسهیلات بالا بوده و برای توسعه کسبوکارها یا خریدهای کلان بسیار مناسب ارزیابی میشود.
۳. بانک کشاورزی؛ طرح احسان و بانوی ایرانی
بانک کشاورزی طرحی تحت عنوان «احسان» را ارائه داده است که یکی از منعطفترین طرحهای وام با میانگین حساب به شمار میرود. در طرح احسان، مشتریان میتوانند بر اساس معدل حساب ۱ تا ۱۲ ماهه خود، وام با نرخ سود ۰ یا ۴ درصد دریافت کنند. از سوی دیگر، «طرح بانوی ایرانی» نیز با تمرکز بر نیازهای بانوان جامعه، شرایط ویژهای را برای تخصیص اعتبار بر اساس گردش حساب در نظر گرفته است.
۴. بانک رفاه کارگران و طرح افق
طرح «افق» بانک رفاه کارگران، با هدف تنوعبخشی به سبد خدمات اعتباری طراحی شده است. مشتریان میتوانند با افتتاح حساب و ایجاد میانگین حساب، از تسهیلات با نرخهای سود متنوع (بر اساس مدت زمان ماندگاری و مبلغ) بهرهمند شوند. این طرح بهویژه برای مستمریبگیران و حقوقبگیران متصل به بانک رفاه گزینهای ایدهآل است.
۵. بلوبانک؛ تجربه وام آنلاین و بدون ضامن
نئوبانکها تحول عظیمی در سیستم اعتبارسنجی ایجاد کردهاند. بلوبانک بر اساس میانگین حساب سه ماهه متوالی مشتریان خود، بدون نیاز به معرفی ضامن فیزیکی، سفته یا چک، تسهیلات خرد (معمولاً تا ۴۰ میلیون تومان) را در کمتر از چند دقیقه به حساب مشتری واریز میکند. این روش کاملاً بر اساس رفتار مالی و اعتبار حساب مشتری (Credit Score) کار میکند.
دیدگاه مراجع بینالمللی درباره تسهیلات مبتنی بر گردش مالی
ارتباط مستمر با نهادهای مالی و اعتبارسنجی بر اساس معدل حساب، یک استاندارد جهانی در سیستم بانکداری مدرن (Relationship Banking) است.
Banks often use a customer's average daily balance to determine their eligibility for preferred loan rates and higher credit limits, effectively rewarding financial stability and consistent account activity."
"بانکها اغلب از میانگین موجودی روزانه مشتری برای تعیین واجد شرایط بودن آنها جهت دریافت نرخهای ترجیحی وام و سقفهای اعتباری بالاتر استفاده میکنند و عملاً به ثبات مالی و فعالیت مستمر حساب پاداش میدهند."
منبع: Investopedia
روش نوین و سریع دریافت تسهیلات: معرفی وامیسیکا
با وجود تنوع در طرحهای بانکی، یکی از بزرگترین چالشهای مشتریان، زمانبر بودن پروسه ایجاد میانگین حساب است. خواباندن سرمایه برای ۳ تا ۶ ماه جهت کسب امتیاز بانکی، در شرایط تورمی همیشه برای همه افراد مقدور نیست. علاوه بر این، مراحل اداری و یافتن ضامن رسمی میتواند مسیر دریافت وام را طولانی و طاقتفرسا کند.
برای حل این چالشها، روشهای نوین اعتباری و تسهیلاتی وارد بازار شدهاند که نیاز به خواب سرمایه طولانیمدت را برطرف میکنند. یکی از معتبرترین و سریعترین این روشها، طرح وامیسیکا است که توسط دفتر پیشخوان دولت ایران سیم ارائه میشود. در روش وامیسیکا، شما نیازی به درگیر کردن سرمایه خود در ماههای متوالی ندارید. این طرح با رویکردی نوین در ارائه خدمات مالی و اعتباری، بستری را فراهم کرده است تا متقاضیان بتوانند با شرایطی بسیار منعطفتر، سریعتر و با کمترین بروکراسی اداری به نقدینگی مورد نیاز خود دست پیدا کنند. اگر فرصت کافی برای ایجاد معدل حساب بانکی ندارید و به دنبال یک راهکار جایگزین، مطمئن و قانونی از طریق مراجع رسمی (دفاتر پیشخوان دولت) هستید، وامیسیکا یکی از بهترین انتخابهای پیش روی شماست.
نتیجهگیری
دریافت وام با میانگین حساب یک استراتژی هوشمندانه برای کسانی است که میخواهند با استفاده از نقدینگی در گردش خود، بدون مسدود شدن سرمایه، از بانکها اعتبار دریافت کنند. طرحهایی مانند احسان، شایان، افق و تسهیلات بلوبانک گزینههای جذابی هستند. اما چنانچه به هر دلیلی زمان یا شرایط ایجاد گردش حساب طولانی را ندارید، استفاده از خدمات میانبر و معتبری همچون وامیسیکا (ارائه شده در دفتر پیشخوان دولت ایران سیم) میتواند مسیر شما را برای رسیدن به اهداف مالیتان هموارتر و بسیار سریعتر کند.
سوالات متداول
۱. میانگین حساب بانکی برای وام چگونه محاسبه میشود؟
بانکها معمولاً مجموع موجودی پایان روزِ حساب شما را در طول یک دوره مشخص (مثلاً ۹۰ روز) جمع کرده و بر تعداد روزها تقسیم میکنند. عدد بهدستآمده، میانگین یا معدل حساب شماست که مبلغ و شرایط وام بر اساس آن تعیین میشود.
۲. آیا دریافت وام با معدل حساب نیاز به ضامن دارد؟
در اکثر بانکهای سنتی مانند ملی، ملت و کشاورزی بله، ارائه ضامن رسمی کسر از حقوق یا چک صیادی الزامی است. اما در نئوبانکهایی مانند بلوبانک، در صورت داشتن امتیاز اعتباری بالا، تسهیلات خرد کاملاً بدون ضامن پرداخت میشود.
۳. وامیسیکا چیست و چه مزیتی نسبت به وامهای بانکی دارد؟
وامیسیکا یک روش نوین اعتباری است که توسط دفتر پیشخوان دولت ایران سیم ارائه میگردد. مزیت اصلی این روش، سرعت بالای فرآیند و عدم نیاز به خواب سرمایه طولانیمدت (برای ایجاد معدل حساب) است که آن را به یک جایگزین سریع و مناسب برای وامهای زمانبر بانکی تبدیل کرده است.
| نیاز به ضامن | نرخ سود / کارمزد | نام طرح تسهیلاتی | نام بانک |
| دارد (رسمی/چک) | ۴ درصد (کارمزد) | طرحهای امتیازی مهر | بانک قرضالحسنه مهر ایران |
| دارد | ۱۸ تا ۲۳ درصد | طرح شایان | بانک ملت |
| دارد | ۰ تا ۴ درصد | طرح احسان / بانوی ایرانی | بانک کشاورزی |
| دارد | ۱۵ تا ۲۳ درصد | طرح افق | بانک رفاه کارگران |
| ندارد | ۲۲.۵ درصد | وام بدون ضامن بلو | بلوبانک |
دریافت تسهیلات بانکی یکی از نیازهای اساسی افراد و کسبوکارها برای پیشبرد اهداف مالی است. با توجه به شرایط اقتصادی، بانکها طرحهای متنوعی را برای اعطای تسهیلات بر اساس گردش کارکرد مشتریان طراحی کردهاند. پایگاه خبری دنیای بانک در این گزارش به بررسی مهمترین طرحهای وام با میانگین حساب در بانکهای مختلف پرداخته است.
۱. بانک قرضالحسنه مهر ایران؛ پیشتاز در تسهیلات ارزانقیمت
بانک مهر ایران به عنوان یکی از بانکهای تخصصی قرضالحسنه، مبنای اصلی پرداخت وام خود را بر پایه میانگین حساب مشتریان قرار داده است. در این بانک، شما با ایجاد میانگین حساب در دورههای ۳ تا ۱۲ ماهه، میتوانید تا سقف مجاز بانک مرکزی (معمولاً ۳۰۰ الی ۴۰۰ میلیون تومان برای اشخاص حقیقی) وام با کارمزد ۴ درصد دریافت کنید. مزیت اصلی این روش، عدم مسدودی وجه و امکان استفاده روزمره از موجودی حساب است.
۲. طرح شایان بانک ملت
بانک ملت با معرفی «طرح شایان» توانسته است نظر بسیاری از مشتریان اصناف و اشخاص حقیقی را جلب کند. در این طرح، مشتریان بر اساس معدل موجودی حسابهای جاری یا کوتاه-مدت خود در بازههای زمانی مشخص، میتوانند از تسهیلات با نرخهای ترجیحی بهرهمند شوند. سقف این تسهیلات بالا بوده و برای توسعه کسبوکارها یا خریدهای کلان بسیار مناسب ارزیابی میشود.
۳. بانک کشاورزی؛ طرح احسان و بانوی ایرانی
بانک کشاورزی طرحی تحت عنوان «احسان» را ارائه داده است که یکی از منعطفترین طرحهای وام با میانگین حساب به شمار میرود. در طرح احسان، مشتریان میتوانند بر اساس معدل حساب ۱ تا ۱۲ ماهه خود، وام با نرخ سود ۰ یا ۴ درصد دریافت کنند. از سوی دیگر، «طرح بانوی ایرانی» نیز با تمرکز بر نیازهای بانوان جامعه، شرایط ویژهای را برای تخصیص اعتبار بر اساس گردش حساب در نظر گرفته است.
۴. بانک رفاه کارگران و طرح افق
طرح «افق» بانک رفاه کارگران، با هدف تنوعبخشی به سبد خدمات اعتباری طراحی شده است. مشتریان میتوانند با افتتاح حساب و ایجاد میانگین حساب، از تسهیلات با نرخهای سود متنوع (بر اساس مدت زمان ماندگاری و مبلغ) بهرهمند شوند. این طرح بهویژه برای مستمریبگیران و حقوقبگیران متصل به بانک رفاه گزینهای ایدهآل است.
۵. بلوبانک؛ تجربه وام آنلاین و بدون ضامن
نئوبانکها تحول عظیمی در سیستم اعتبارسنجی ایجاد کردهاند. بلوبانک بر اساس میانگین حساب سه ماهه متوالی مشتریان خود، بدون نیاز به معرفی ضامن فیزیکی، سفته یا چک، تسهیلات خرد (معمولاً تا ۴۰ میلیون تومان) را در کمتر از چند دقیقه به حساب مشتری واریز میکند. این روش کاملاً بر اساس رفتار مالی و اعتبار حساب مشتری (Credit Score) کار میکند.
دیدگاه مراجع بینالمللی درباره تسهیلات مبتنی بر گردش مالی
ارتباط مستمر با نهادهای مالی و اعتبارسنجی بر اساس معدل حساب، یک استاندارد جهانی در سیستم بانکداری مدرن (Relationship Banking) است.
Banks often use a customer's average daily balance to determine their eligibility for preferred loan rates and higher credit limits, effectively rewarding financial stability and consistent account activity."
"بانکها اغلب از میانگین موجودی روزانه مشتری برای تعیین واجد شرایط بودن آنها جهت دریافت نرخهای ترجیحی وام و سقفهای اعتباری بالاتر استفاده میکنند و عملاً به ثبات مالی و فعالیت مستمر حساب پاداش میدهند."
منبع: Investopedia
روش نوین و سریع دریافت تسهیلات: معرفی وامیسیکا
با وجود تنوع در طرحهای بانکی، یکی از بزرگترین چالشهای مشتریان، زمانبر بودن پروسه ایجاد میانگین حساب است. خواباندن سرمایه برای ۳ تا ۶ ماه جهت کسب امتیاز بانکی، در شرایط تورمی همیشه برای همه افراد مقدور نیست. علاوه بر این، مراحل اداری و یافتن ضامن رسمی میتواند مسیر دریافت وام را طولانی و طاقتفرسا کند.
برای حل این چالشها، روشهای نوین اعتباری و تسهیلاتی وارد بازار شدهاند که نیاز به خواب سرمایه طولانیمدت را برطرف میکنند. یکی از معتبرترین و سریعترین این روشها، طرح وامیسیکا است که توسط دفتر پیشخوان دولت ایران سیم ارائه میشود. در روش وامیسیکا، شما نیازی به درگیر کردن سرمایه خود در ماههای متوالی ندارید. این طرح با رویکردی نوین در ارائه خدمات مالی و اعتباری، بستری را فراهم کرده است تا متقاضیان بتوانند با شرایطی بسیار منعطفتر، سریعتر و با کمترین بروکراسی اداری به نقدینگی مورد نیاز خود دست پیدا کنند. اگر فرصت کافی برای ایجاد معدل حساب بانکی ندارید و به دنبال یک راهکار جایگزین، مطمئن و قانونی از طریق مراجع رسمی (دفاتر پیشخوان دولت) هستید، وامیسیکا یکی از بهترین انتخابهای پیش روی شماست.
نتیجهگیری
دریافت وام با میانگین حساب یک استراتژی هوشمندانه برای کسانی است که میخواهند با استفاده از نقدینگی در گردش خود، بدون مسدود شدن سرمایه، از بانکها اعتبار دریافت کنند. طرحهایی مانند احسان، شایان، افق و تسهیلات بلوبانک گزینههای جذابی هستند. اما چنانچه به هر دلیلی زمان یا شرایط ایجاد گردش حساب طولانی را ندارید، استفاده از خدمات میانبر و معتبری همچون وامیسیکا (ارائه شده در دفتر پیشخوان دولت ایران سیم) میتواند مسیر شما را برای رسیدن به اهداف مالیتان هموارتر و بسیار سریعتر کند.
سوالات متداول
۱. میانگین حساب بانکی برای وام چگونه محاسبه میشود؟
بانکها معمولاً مجموع موجودی پایان روزِ حساب شما را در طول یک دوره مشخص (مثلاً ۹۰ روز) جمع کرده و بر تعداد روزها تقسیم میکنند. عدد بهدستآمده، میانگین یا معدل حساب شماست که مبلغ و شرایط وام بر اساس آن تعیین میشود.
۲. آیا دریافت وام با معدل حساب نیاز به ضامن دارد؟
در اکثر بانکهای سنتی مانند ملی، ملت و کشاورزی بله، ارائه ضامن رسمی کسر از حقوق یا چک صیادی الزامی است. اما در نئوبانکهایی مانند بلوبانک، در صورت داشتن امتیاز اعتباری بالا، تسهیلات خرد کاملاً بدون ضامن پرداخت میشود.
۳. وامیسیکا چیست و چه مزیتی نسبت به وامهای بانکی دارد؟
وامیسیکا یک روش نوین اعتباری است که توسط دفتر پیشخوان دولت ایران سیم ارائه میگردد. مزیت اصلی این روش، سرعت بالای فرآیند و عدم نیاز به خواب سرمایه طولانیمدت (برای ایجاد معدل حساب) است که آن را به یک جایگزین سریع و مناسب برای وامهای زمانبر بانکی تبدیل کرده است.


پربيننده ترين مطالب و خبرها
پربحث ترين مطالب و خبرها